

ניהול אי-ודאות. הגנה על הערך. אפשור החלטות טובות יותר.
כל החלטה אסטרטגית נושאת עמה אי-ודאות.
ארגונים אינם יוצרים ערך באמצעות ביטול הסיכון — הם יוצרים ערך באמצעות הבנה, ממשל וניהול נבון של הסיכון.
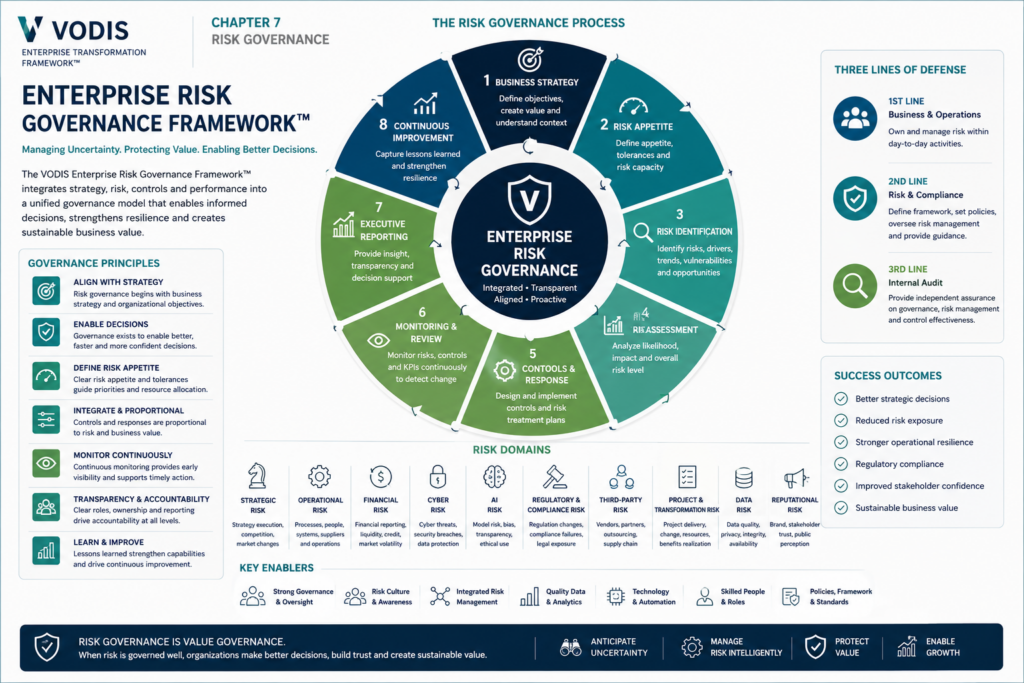
מסגרת ממשל הסיכונים הארגוני™ של VODIS מספקת מודל ממשל מובנה, המשלב סיכונים אסטרטגיים, תפעוליים, פיננסיים, טכנולוגיים ורגולטוריים לכדי תהליך קבלת החלטות אחיד.
במקום להתייחס לניהול סיכונים כאל פעילות תאימות מבודדת, המסגרת מטמיעה את ממשל הסיכונים בתוך האסטרטגיה העסקית, הביצוע התפעולי וקבלת ההחלטות הארגונית.
הסיכון הופך לחלק מאופן הפעולה של הארגון — ולא לפעילות המתבצעת לאחר שההחלטות כבר התקבלו.
מסגרת ממשל הסיכונים הארגוני™
גישה לסיכון המונעת מצורכי העסק
ארגונים מודרניים פועלים בסביבות המאופיינות בשינוי מתמיד.
אבטחת סייבר, בינה מלאכותית, טרנספורמציה דיגיטלית, התפתחות רגולטורית, אי-ודאות גאופוליטית ותלויות בצדדים שלישיים מעצבים מחדש ללא הרף את פרופילי הסיכון הארגוניים.
ניהול הסיכונים הללו בנפרד יוצר ממגורות.
ניהולם יחד יוצר חוסן.
מסגרת ממשל הסיכונים הארגוני™ מחברת בין זיהוי סיכונים, ממשל, בקרות תפעוליות ופיקוח הנהלה לכדי מודל תפעולי משולב אחד.
תחומי ממשל הסיכונים
המסגרת משלבת:
- סיכון אסטרטגי
- סיכון תפעולי
- סיכון פיננסי
- סיכון סייבר
- סיכון בינה מלאכותית
- סיכון רגולטורי וסיכון תאימות
- סיכון צדדים שלישיים
- סיכון פרויקטים וטרנספורמציה
- סיכון נתונים
- סיכון מוניטין
כל תחום תורם להבנה מקיפה של חשיפת הארגון, ובה בעת תומך בקבלת החלטות מושכלת בדרג ההנהלה.
עקרונות הממשל
ממשל סיכונים אפקטיבי מבוסס על כמה עקרונות יסוד:
- המודעות לסיכון מתחילה באסטרטגיה העסקית.
- הממשל חייב לאפשר קבלת החלטות — ולא להאט אותה.
- תיאבון הסיכון צריך להיות מוגדר בבירור ולהיבחן באופן מתמיד.
- הבקרות צריכות להיות מידתיות לערך העסקי.
- הניטור חייב להיות מתמיד ולא מחזורי.
- השקיפות בונה ביטחון בדרג ההנהלה.
- הלקחים הנלמדים מחזקים את החוסן העתידי.
מדוע זה חשוב
ארגונים המשלבים ממשל סיכונים בניהול היומיומי הופכים לזריזים, עמידים ותחרותיים יותר.
המטרה אינה להימנע מאי-ודאות.
המטרה היא לקבל החלטות טובות יותר למרות אי-הוודאות.
משום שממשל סיכונים עוסק בסופו של דבר בהגנה על הערך העסקי תוך אפשור צמיחה בת-קיימא.
מבט מעבר לניהול הסיכונים המסורתי
ב-VODIS אנו סבורים שממשל הסיכונים הארגוני ממשיך להתפתח.
ניהול הסיכונים המסורתי התמקד היסטורית בזיהוי סיכונים, בהערכתם ובצמצומם. ואולם מתודולוגיות מתפתחות מבקשות יותר ויותר לשלב את הסיכון בתוך הביצועים העסקיים, קבלת ההחלטות ויצירת הערך הארגוני.
התפתחות מעניינת במיוחד היא המושג Risk Accounting, המקודם בידי Risk Accounting Standards Board (RASB). במקום להתייחס לסיכון כאל תרגיל תאימות או דיווח בלבד, Risk Accounting מציע גישה מובנית למדידה ולכימות של חשיפה לסיכון לא-פיננסי כמדד עסקי תפעולי, ומאפשר לארגונים להבין טוב יותר את הקשר שבין סיכון, בקרות, ביצועים תפעוליים וערך עסקי.
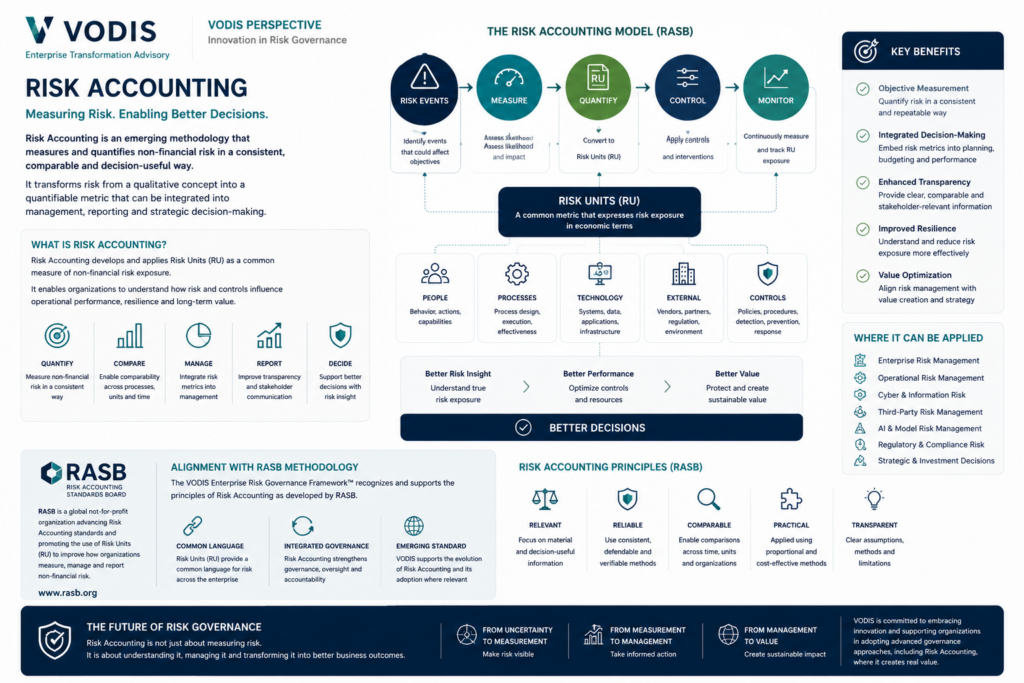
אף שהמתודולוגיה ממשיכה להתפתח, אנו סבורים שמושגים כגון חשיפה לסיכון בת-כימות, מדידת סיכון מתמדת וממשל משולב יהפכו לחשובים יותר ויותר עבור ארגונים מודרניים.
מסגרת ממשל הסיכונים הארגוני™ של VODIS תוכננה אפוא כך שתישאר תואמת למודלי ממשל מתפתחים ולהתפתחויות עתידיות בניהול הסיכונים הארגוני, ובכלל זה גישות חדשניות כגון Risk Accounting, חוסן תפעולי, ממשל בינה מלאכותית וניהול ביצועים משולב.
משום שעתיד הממשל אינו עוסק רק בניהול אי-ודאות.
הוא עוסק במדידתה, בהבנתה ובהפיכתה להחלטות עסקיות טובות יותר.